Die globale Wirtschaftsentwicklung
Die USA blieben ein wesentlicher Wachstumsmotor. Robuster privater Konsum und umfangreiche Investitionen in KI-Infrastruktur stützten die Konjunktur. Gleichzeitig belasteten steigende Energiepreise, höhere Finanzierungskosten und handelspolitische Unsicherheit die Perspektiven. Die Investitionsdynamik ist beachtlich; ihr dauerhafter Produktivitäts- und Ertragsbeitrag muss sich jedoch erst erweisen.
Europa entwickelte sich verhaltener. Deutschland kämpft weiterhin mit hohen Energiekosten, Bürokratie und intensivem Wettbewerb. Investitionen in Infrastruktur und Verteidigung können Impulse geben, ersetzen aber keine Verbesserung der strukturellen Standortbedingungen.
In Frankreich machen die hohe Staatsverschuldung und politische Unsicherheit deutlich, dass fiskalische Risiken wieder stärker in die Bewertung europäischer Anleihen einfließen.
In den Schwellenländern zeigte sich ein differenziertes Bild. Während China weiterhin mit strukturellen Problemen im Immobiliensektor und einer verhaltenen Binnennachfrage kämpft, profitieren Länder wie Indien und verschiedene südostasiatische Volkswirtschaften von einer wachsenden Mittelschicht, zunehmenden Investitionen und der Neuordnung internationaler Lieferketten.
Insgesamt bleibt die Weltwirtschaft widerstandsfähig, allerdings mit erheblichen regionalen Unterschieden. Wir unterscheiden daher zwischen vorübergehenden Belastungen durch Energiepreise und geopolitische Ereignisse einerseits und strukturellen Herausforderungen wie Produktivität, Schulden und Kapitalkosten andererseits.
Zins- und Rentenmärkte – die Rückkehr des Kapitalpreises
Die internationalen Anleihemärkte standen im dritten Quartal erheblich unter Druck. Die Rendite zehnjähriger amerikanischer Staatsanleihen überschritt zeitweise die Marke von 5 %, während vergleichbare deutsche Bundesanleihen zwischenzeitlich über 3,5 % rentierten. Besonders stark betroffen waren Anleihen mit langen Restlaufzeiten.
Die Europäische Zentralbank und die US-Notenbank erhöhten laut den zugrunde liegenden Marktberichten im September jeweils ihre maßgeblichen Zinssätze um 0,25 Prozentpunkte. Der Energiepreisschock erschwert den Notenbanken die Abwägung: Höhere Zinsen können Zweitrundeneffekte der Inflation begrenzen, nicht aber die Energieversorgung selbst verbessern.
Für den Renditeanstieg ist jedoch nicht allein die Geldpolitik verantwortlich. Eine robuste US-Konjunktur, hohe staatliche Emissionsvolumina und der wachsende Finanzierungsbedarf der KI-Industrie treffen auf Anleger, die für Laufzeit- und Bonitätsrisiken höhere Prämien verlangen. Wie dauerhaft dieser Effekt ausfällt, hängt auch von Wachstum und Inflationserwartungen ab.
Die Entwicklung am französischen Staatsanleihemarkt zeigt, dass die Kapitalmärkte fiskalische Risiken wieder stärker berücksichtigen. Steigende Risikoaufschläge verdeutlichen, dass auch die Bonität etablierter Industriestaaten nicht mehr uneingeschränkt als selbstverständlich angesehen wird.
Für Anleger eröffnet das höhere Renditeniveau neue Möglichkeiten, laufende Erträge zu erzielen. Dabei gilt es zu unterscheiden: Kurzlaufende hochwertige Staatsanleihen reduzieren das Zinsänderungsrisiko; Unternehmensanleihen bieten zusätzliche Renditen bei entsprechendem Kreditrisiko; Schwellenländeranleihen können attraktiv verzinst sein, bringen jedoch erhöhte Währungs- und Länderrisiken mit sich.
Wir bevorzugen im Rentenbereich eine kontrollierte Laufzeitenstruktur, sorgfältig ausgewählte Emittenten und eine klare Begrenzung von Währungsrisiken. Hohe Anfangsrenditen sind attraktiv, ersetzen aber keine Prüfung der Kursrisiken bei weiter steigenden Zinsen.
Die internationalen Aktienmärkte
USA – Technologie bleibt der wichtigste Wachstumstreiber
Die amerikanischen Aktienmärkte behaupteten sich im dritten Quartal trotz steigender Renditen. Der Aufschwung konzentrierte sich jedoch auf wenige große Technologiewerte. Gerade bei KI-Gewinnern muss zwischen der Qualität des Geschäftsmodells und der Attraktivität der Aktie unterschieden werden: Ein hervorragendes Unternehmen kann bei einer Bewertung, die bereits außergewöhnliches Wachstum voraussetzt, dennoch enttäuschende Anlageergebnisse liefern.
Der Ausbau von Rechenzentren und digitaler Infrastruktur erhöht die Kapitalintensität der Technologiekonzerne und beansprucht freie Cashflows. Für die langfristige Aktienrendite zählen deshalb nicht nur Umsatzwachstum und technologische Führungsposition, sondern vor allem Kapitalrendite, tatsächliche Monetarisierung der KI-Angebote und finanzielle Disziplin.
Europa – günstigere Bewertungen bei schwächerem Wachstum
Europäische Aktien sind häufig moderater bewertet als amerikanische Titel, doch ein Bewertungsabschlag allein ist noch kein Kaufargument. Interessant bleiben international wettbewerbsfähige Unternehmen mit soliden Bilanzen, Preissetzungsmacht und verlässlichen Erträgen – etwa in ausgewählten Industrie-, Infrastruktur-, Gesundheits- und Finanzsegmenten.
Emerging Markets – selektive Chancen
Die Schwellenländer bieten weiterhin attraktive langfristige Wachstumsperspektiven. Insbesondere Indien und verschiedene asiatische Volkswirtschaften profitieren von strukturellen Veränderungen und einer zunehmenden Bedeutung innerhalb internationaler Wertschöpfungsketten.
Auch der Ausbau künstlicher Intelligenz eröffnet Chancen für asiatische Halbleiterhersteller und spezialisierte Zulieferunternehmen.
Allerdings bleiben politische Risiken, Währungsschwankungen und teilweise erhebliche Bewertungsunterschiede zu berücksichtigen. Eine breite Streuung und die gezielte Auswahl geeigneter Anlagen sind daher besonders wichtig.
Rohstoffmärkte und Edelmetalle
Die Rohstoffmärkte wurden im dritten Quartal maßgeblich von den geopolitischen Entwicklungen im Nahen Osten beeinflusst.
Der Preis für ein Barrel Brent-Rohöl stieg von rund 70 bis 72 US-Dollar Anfang Juli auf zeitweise über 100 US-Dollar im September. Die Unsicherheit über die Energieversorgung und mögliche Einschränkungen des Schiffsverkehrs durch die Straße von Hormus waren wesentliche Treiber dieser Entwicklung.
Höhere Energiepreise belasten Unternehmen und Verbraucher gleichermaßen. Gleichzeitig erhöhen sie den Inflationsdruck und beeinflussen damit auch die Entscheidungen der Notenbanken.
Gold bleibt vor dem Hintergrund geopolitischer Spannungen, steigender Staatsverschuldung und zunehmender Unsicherheit über die langfristige Geldwertstabilität ein interessanter Diversifikationsbaustein.
Allerdings können höhere reale Zinsen die Attraktivität des unverzinsten Edelmetalls begrenzen. Auch Gold unterliegt erheblichen Preisschwankungen und bietet keinen garantierten Schutz vor Verlusten.
Edelmetalle können die Diversifikation ergänzen, bleiben aber schwankungsanfällig und ersetzen weder Liquidität noch eine breite Streuung.
Die Kryptowelt – ein kurzer Snapshot
Digitale Vermögenswerte gewinnen zunehmend an institutioneller Bedeutung. Insbesondere Bitcoin hat durch börsengehandelte Anlageprodukte einen erleichterten Zugang zum traditionellen Kapitalmarkt erhalten.
Darüber hinaus entwickelt sich die Tokenisierung realer Vermögenswerte zu einem interessanten Anwendungsfeld der Blockchain-Technologie. Dabei können beispielsweise Wertpapiere und andere Vermögensrechte digital abgebildet und übertragen werden.
Trotz dieser Fortschritte bleiben Kryptowährungen eine Anlageklasse mit hohen Kursschwankungen, regulatorischen Unsicherheiten und technologischen Risiken.
Für langfristige Mandate kommen sie allenfalls als kleine, bewusst risikobehaftete Beimischung infrage.
Ausblick – Politik, Staatsverschuldung und der Wettbewerb um Kapital
Für die verbleibenden Monate des Jahres erwarten wir ein weiterhin anspruchsvolles Kapitalmarktumfeld. Die Weltwirtschaft zeigt sich robust, gleichzeitig gewinnen politische Unsicherheiten, steigende Finanzierungskosten und strukturelle Veränderungen an Bedeutung.
Drei Entwicklungen dürften dabei besonders im Mittelpunkt stehen.
Die amerikanischen Midterm-Wahlen
Am 3. November finden in den Vereinigten Staaten die Kongresswahlen statt. Ihr Ausgang wird maßgeblich darüber entscheiden, welchen wirtschaftspolitischen Handlungsspielraum die amerikanische Regierung in der zweiten Hälfte ihrer Amtszeit besitzt.
Insbesondere die zukünftige Steuer- und Ausgabenpolitik, der Umgang mit der Staatsverschuldung sowie die Handels- und Energiepolitik könnten von veränderten politischen Mehrheitsverhältnissen beeinflusst werden.
Für die Kapitalmärkte besteht damit kurzfristig ein erhöhtes Unsicherheitspotenzial. Langfristig dürften jedoch weiterhin die wirtschaftliche Entwicklung, die Unternehmensgewinne und das Zinsniveau entscheidender sein als einzelne politische Wahlergebnisse.
Die wachsende Staatsverschuldung der Industrieländer
Eine der größten strukturellen Herausforderungen bleibt die zunehmende Verschuldung westlicher Industriestaaten.
Hohe Haushaltsdefizite treffen auf steigende Finanzierungskosten und zusätzliche Ausgaben für Verteidigung, Infrastruktur und soziale Sicherungssysteme.
Besonders problematisch wird diese Entwicklung, wenn die Finanzierungskosten dauerhaft oberhalb des nominalen Wirtschaftswachstums liegen. Unter diesen Bedingungen kann sich die Schuldenquote weiter erhöhen, sofern keine ausreichenden Primärüberschüsse erzielt werden.
Die jüngsten Entwicklungen an den internationalen Anleihemärkten verdeutlichen, dass Investoren zunehmend höhere Risikoprämien verlangen.
Langfristig könnte dies dazu führen, dass die Finanzierungskosten für Staaten und Unternehmen auf einem strukturell höheren Niveau verbleiben als in den vergangenen Jahren.
Der KI-Investitionsboom und die Konkurrenz um Kapital
Parallel zur steigenden Staatsverschuldung benötigen die führenden Technologieunternehmen enorme finanzielle Mittel für den Ausbau künstlicher Intelligenz.
Insbesondere die sogenannten Hyperscaler investieren hohe Summen in Rechenzentren, Halbleiter und Energieinfrastruktur. Während diese Investitionen erhebliche wirtschaftliche Chancen eröffnen, steigt zugleich der Finanzierungsbedarf, der zunehmend auch über die Kapitalmärkte gedeckt wird.
Damit konkurrieren Staaten und Unternehmen in wachsendem Umfang um langfristig verfügbares Kapital. Diese Entwicklung könnte den Aufwärtsdruck auf die Kapitalmarktrenditen verstärken.
Die entscheidende Frage wird sein, ob sich die hohen KI-Investitionen langfristig durch entsprechende Umsatz- und Gewinnsteigerungen rechtfertigen lassen.
Technologischer Fortschritt allein garantiert noch keine attraktiven Kapitalrenditen. Für Investoren wird deshalb die Unterscheidung zwischen langfristig erfolgreichen Geschäftsmodellen und überzogenen Wachstumserwartungen zunehmend wichtiger.
Unsere Positionierung zum Jahresende
Für unsere Fondsvermögensverwaltungsstrategien bleibt ein ausgewogenes Verhältnis zwischen langfristigen Renditechancen und einer bewussten Begrenzung von Risiken entscheidend.
Aktienfonds bilden weiterhin einen wichtigen Bestandteil einer chancenorientierten Vermögensanlage. Dabei bevorzugen wir eine breite Streuung über verschiedene Regionen und Branchen sowie Unternehmen mit soliden Bilanzen, nachhaltiger Ertragskraft und überzeugenden Geschäftsmodellen.
Im Rentenbereich eröffnen die gestiegenen Renditen wieder attraktive Möglichkeiten, laufende Erträge zu erzielen. Eine sorgfältige Auswahl der Anleihen und eine kontrollierte Zinssensitivität bleiben dabei von besonderer Bedeutung.
Ergänzende Anlagen wie Gold können zur Diversifikation beitragen und die Abhängigkeit von einzelnen Marktentwicklungen reduzieren.
Fazit
Für unsere Mandanten stellt sich nach diesem Quartal vor allem die Frage, wie sich privates Vermögen in einem Umfeld höherer Kapitalkosten langfristig real (d. h. nach Inflation) erhalten und mehren lässt. Die Antwort liegt nicht in kurzfristigen Marktprognosen, sondern in einer Vermögensstruktur, die unterschiedliche wirtschaftliche Szenarien aushält.
Die steigende Staatsverschuldung, der hohe Finanzierungsbedarf der KI-Industrie und geopolitische Unsicherheiten sprechen für eine bewusste Streuung über Anlageklassen, Regionen und Geschäftsmodelle. Zugleich gewinnt die Kapitalqualität an Bedeutung: Solide Bilanzen, verlässliche Zahlungsströme und nachvollziehbare Bewertungen sind wichtiger als das bloße Versprechen hoher Wachstumsraten.
Ausreichende Liquidität schafft Handlungsfähigkeit in volatilen Marktphasen. Hochwertige Anleihen können wieder laufende Erträge beisteuern; breit gestreute Aktienanlagen bleiben für die langfristige Vermögensmehrung wesentlich. Jede Anlage muss dabei zu ihrer Funktion im Gesamtportfolio passen.
Unser Anspruch ist ein disziplinierter Anlageprozess, der Chancen nutzt, Risiken begrenzt und die langfristigen Ziele unserer Mandanten in den Mittelpunkt stellt. Nicht das punktgenaue Vorhersagen von Marktbewegungen, sondern die Qualität und Widerstandsfähigkeit des Gesamtvermögens bestimmen unser Handeln.
Zum Autor
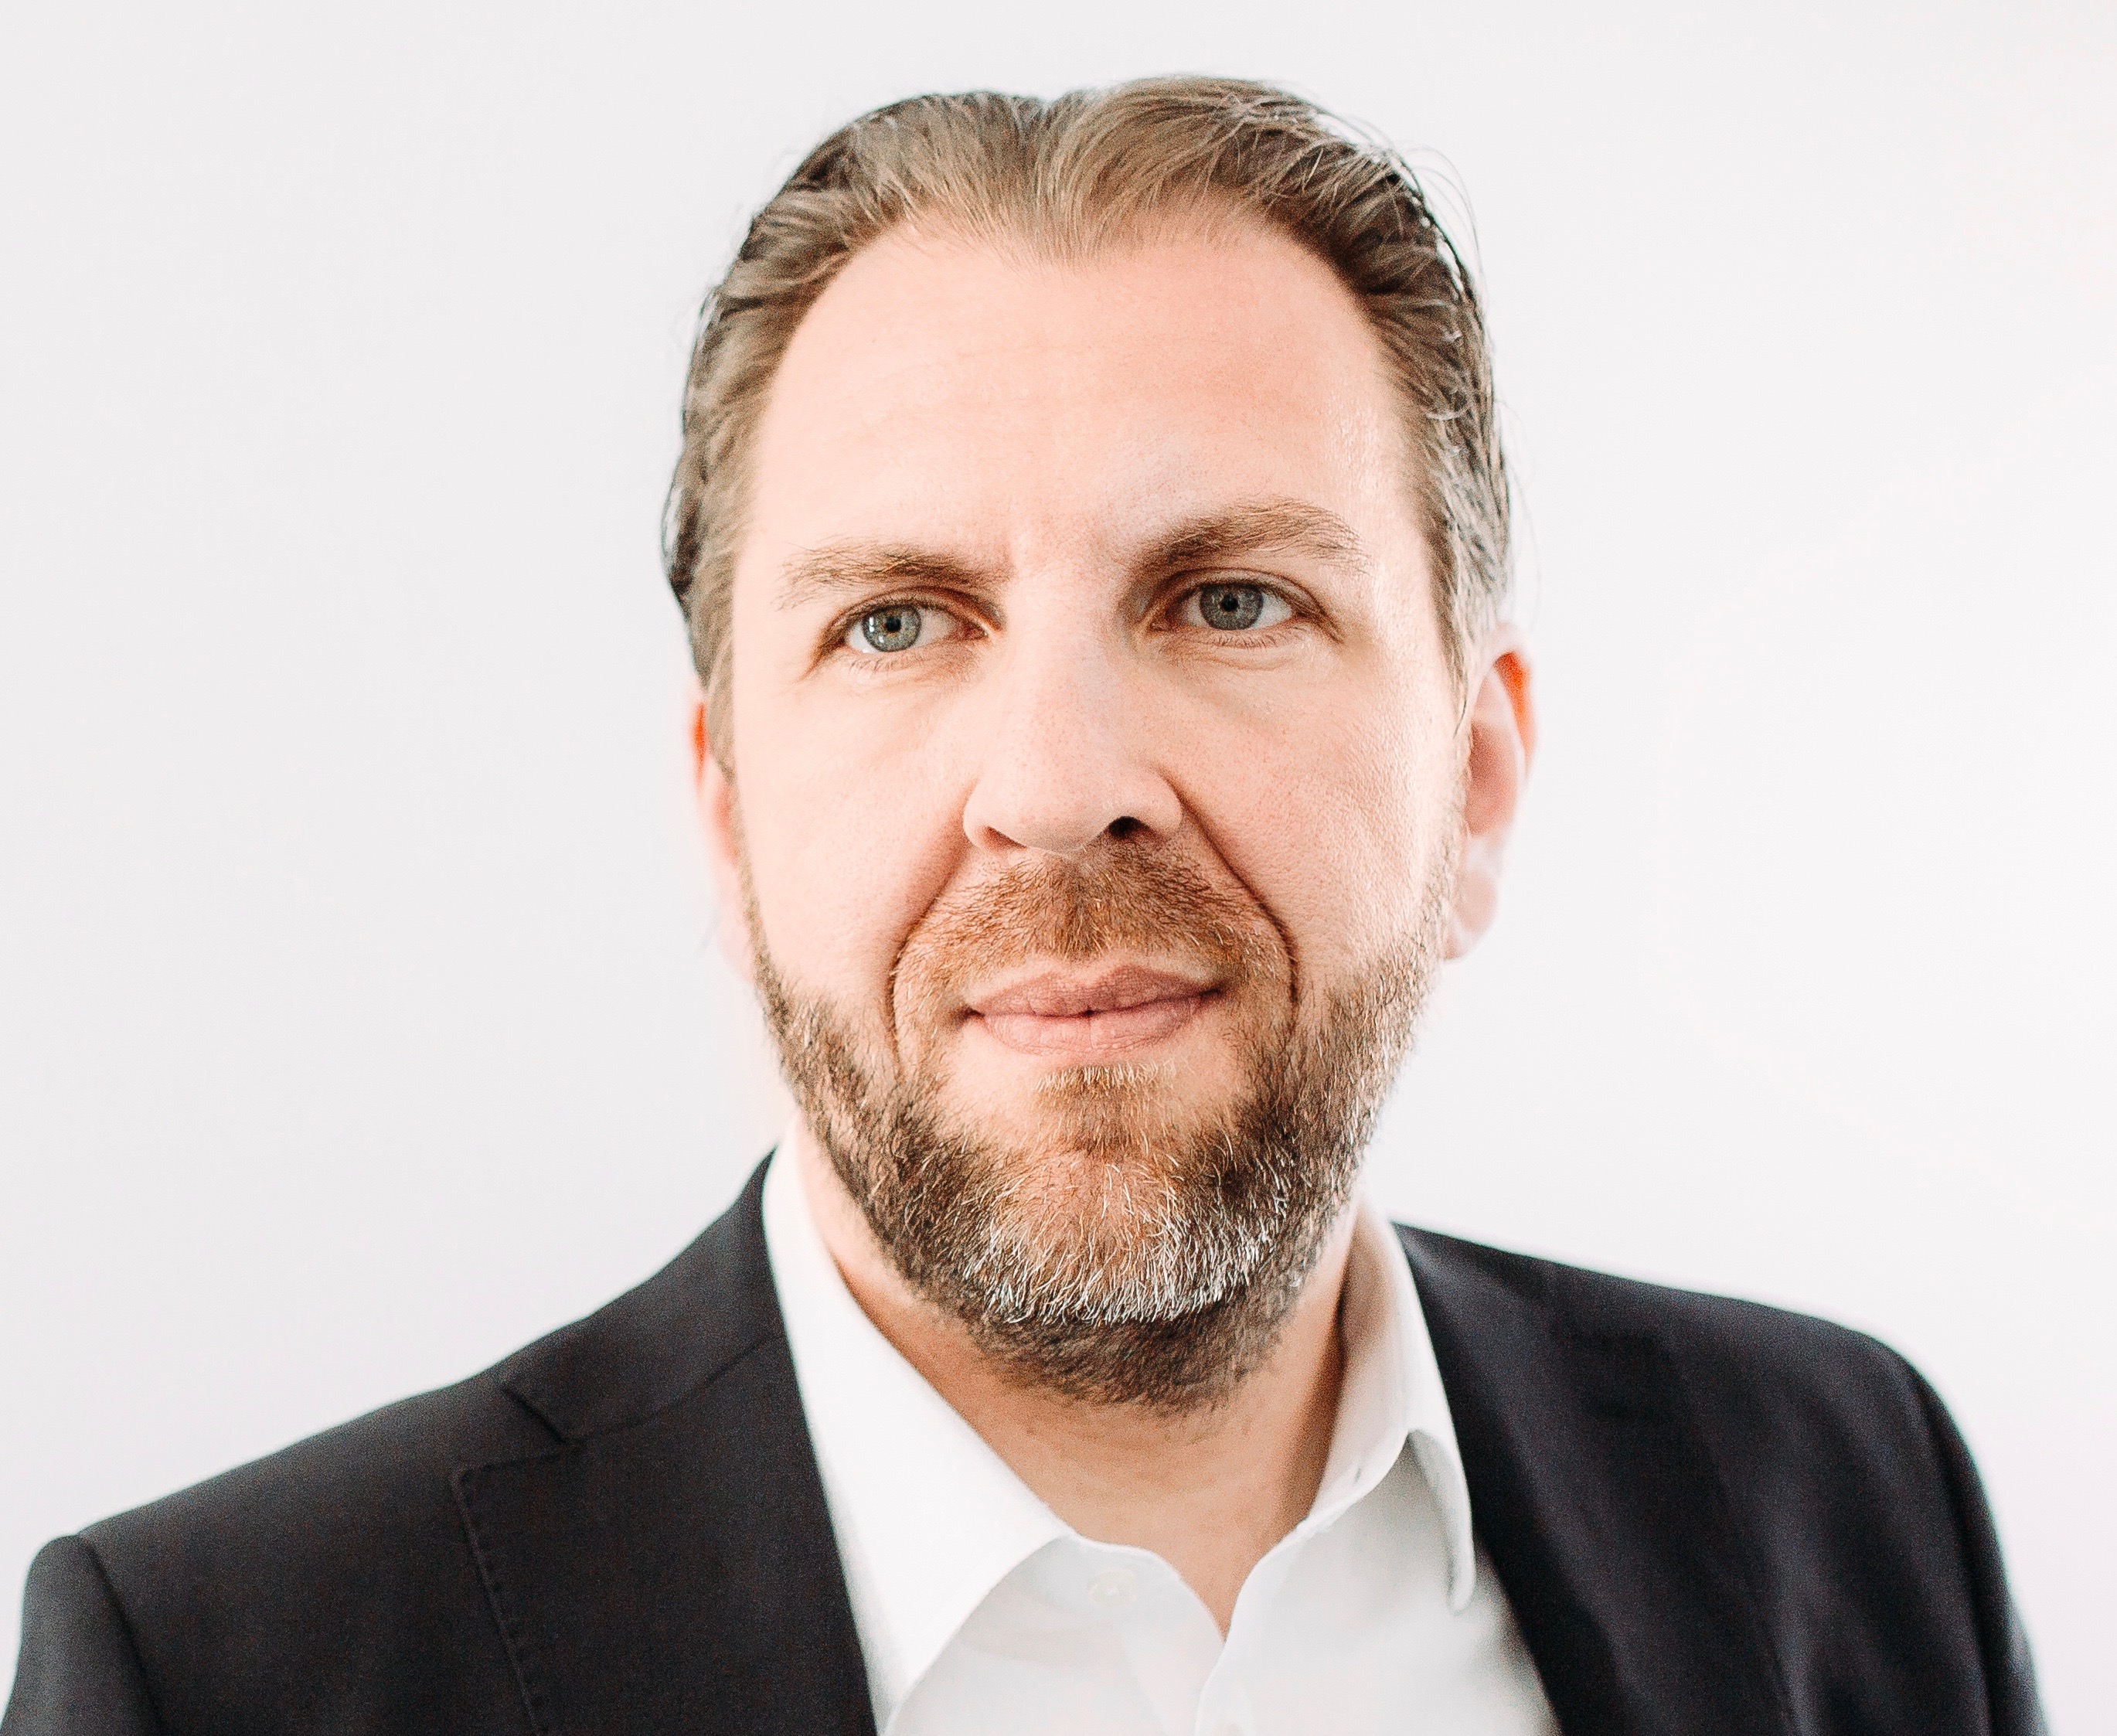
Raphael J. Kaufmann ist Experte für die ganzheitliche Begleitung von Unternehmerfamilien und verfügt über mehr als 25 Jahre Erfahrung im Kapitalmarktgeschäft sowie im Private Banking. Als Leiter des Anlageausschusses und Portfoliomanager der nunivest Strategien verbindet er fundierte Marktanalysen mit einer langfristigen, wertorientierten Anlagestrategie. Sein Fokus liegt darauf, finanzielle Stabilität und unternehmerisches Vermögen durch klare Strukturen und weitsichtige Entscheidungen dauerhaft zu sichern.
Zum Unternehmen
nunicon wurde gegründet, um die Vision einer echten partnerschaftlichen Beratung zu leben, die Dein finanzielles und persönliches Wachstum konsequent in den Mittelpunkt stellt. Wir helfen Dir dabei, finanzielle Souveränität zu gewinnen und unternehmerischen Erfolg mit familiärem Zusammenhalt zu vereinen.
Dafür verknüpfen wir vier strategische Bereiche:
-
Investment: Wir setzen auf wissenschaftlich fundierte und kostengünstige ETF- sowie Index-Strategien, die exakt zu Deiner wahren Risikobereitschaft passen.
-
Mitarbeiterbindung: Wir unterstützen Dich beim Aufbau betrieblicher Vorsorgekonzepte, um Deine attraktive Arbeitgebermarke zu stärken.
-
Unternehmensberatung: Wir begleiten Dich auf Augenhöhe – von der Gründung über die Skalierung bis hin zur Nachfolge.
-
Coaching: Wir fördern Deine finanziellen, kommunikativen und vertrieblichen Kompetenzen, damit Du jede Herausforderung souverän meisterst.
Mit nunicon hast Du einen Partner an Deiner Seite, der proaktiv Impulse setzt und Dir das Wissen vermittelt, damit Du die Zügel Deiner Finanzen und Deines Unternehmens selbst in der Hand hältst.
Möchtest Du gemeinsam mit nunicon Deine unternehmerische Situation auf das nächste Level heben? Lass uns gemeinsam die Weichen für Deinen Erfolg stellen.
Kommentare zu diesem Blog